Assurance habitation et télétravail : Ce qu’il faut savoir absolument
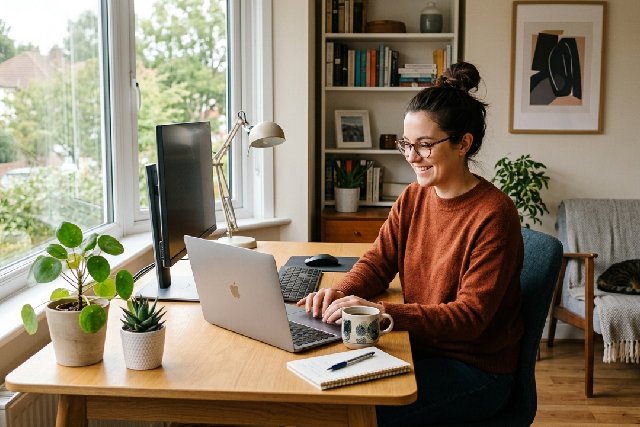
Le télétravail s’est imposé durablement dans le paysage professionnel, bouleversant ainsi la manière dont nous concevons notre domicile et la sécurité qui l’entoure. Travailler depuis chez soi implique un changement radical dans l’utilisation des espaces résidentiels et soulève des questions cruciales sur la couverture d’assurance habitation. Alors que la frontière entre vie privée et vie professionnelle s’estompe, il devient essentiel de comprendre jusqu’où s’étendent réellement les garanties de l’assurance habitation en matière de télétravail. Ce phénomène, amplifié par les évolutions technologiques et législatives récentes, met en lumière des enjeux spécifiques liés à la protection du domicile, la couverture des équipements professionnels, mais aussi la responsabilité civile en cas d’incidents.
La couverture de l’assurance habitation face aux risques du télétravail : comprendre les limites et opportunités
Lorsqu’on exerce son activité professionnelle à domicile, il est naturel de s’interroger sur la capacité de son contrat d’assurance habitation classique à couvrir les différents aléas du télétravail. En effet, le premier élément à considérer est que ce type de contrat protège initialement les risques domestiques traditionnels, tels que les incendies, dégâts des eaux ou vols affectant les biens personnels et la structure du logement. La responsabilité civile couvre en général les dommages corporels ou matériels causés à des tiers à l’intérieur du cadre privé.
Cependant, dès que le domicile devient aussi un lieu de travail, certaines garanties peuvent perdre en efficacité. Le cœur de la problématique réside dans la qualification des risques dits "professionnels." Par exemple, le transporteur qui livre un ordinateur pour le télétravail bénéficiera d’une protection assurantielle différente comparée à un usage purement privé. De même, un matériel professionnel coûteux comme un ordinateur portable dédié au travail ou un serveur n'est pas systématiquement couvert par une assurance habitation classique. Cette distinction est cruciale en cas de vol, d’endommagement ou de panne. Ignorer cette spécificité peut laisser le télétravailleur sans recours ni indemnisation.
En outre, la responsabilité civile liée à l’activité professionnelle exercée à domicile est souvent exclue sans une extension spécifique. Prenons l’exemple d’un salarié provoquant un dommage chez un voisin en télétravail, par le biais d’un incident technique ou d’un accident. S’il travaille dans un cadre déclaré, le lien entre assurance habitation et télétravail implique que la responsabilité civile professionnelle couplée à l’assurance habitation devrait intervenir, mais cela dépend du contrat. Enfin, d’autres risques comme les cyberattaques ciblant l’ordinateur professionnel, ou une erreur pouvant engager la responsabilité financière professionnelle, échappent fréquemment au champ de l’assurance classique.
Malgré ces limites, il existe des opportunités d’adaptation possibles. De nombreux assureurs proposent désormais des avenants ou extensions destinés à couvrir spécifiquement le télétravail, notamment en intégrant la protection des équipements professionnels, la responsabilité liée au travail à domicile, et parfois même une assistance technique. Ces options s’avèrent rapidement indispensables pour sécuriser l’ensemble de la chaîne des risques dite “télétravail”. Une bonne compréhension des clauses du contrat d’assurance habitation et une déclaration claire de l’activité professionnelle constituent les premières étapes vers une couverture efficace. Cette démarche permet non seulement d’éviter les mauvaises surprises mais également d’optimiser la protection en fonction de l’évolution de l’usage du domicile comme lieu de travail.
Responsabilités légales et partage entre employeur et salarié en contexte télétravail
Le régime juridique encadrant le télétravail établit un équilibre complexe entre les droits et devoirs des employeurs et ceux des salariés. Ce cadre législatif, largement renforcé ces dernières années, oblige l’employeur à garantir un environnement de travail sécurisé, même lorsque celui-ci se situe hors des locaux de l’entreprise. Cette obligation comprend la fourniture d’équipements adaptés et conformes à la sécurité informatique et physique.
Sur le plan de l’assurance, l’employeur doit généralement souscrire une assurance responsabilité civile professionnelle spécifique ou une extension de garantie qui couvre les risques liés à l’activité exercée à domicile. Cette assurance complète celle du salarié et prend en charge les dommages professionnels qui pourraient survenir durant les heures de travail. Par exemple, en cas d’accident survenant lors d’une réunion à distance ou lors de la manipulation d’équipements fournis par l’entreprise, la protection est mieux assurée.
Côté salarié, l’une des responsabilités majeures est de suivre scrupuleusement les consignes de sécurité, de signaler toute anomalie et de déclarer au plus vite tout sinistre ou incident. La jurisprudence récente a également précisé que la reconnaissance d’un accident du travail à domicile dépend étroitement du cadre habituel et contractuel du télétravail. Si le salarié était bien dans l’exercice normal de ses fonctions, la protection sociale et l’assurance professionnelle de l’employeur prennent effet de la même manière que dans les bureaux classiques.
Cette interaction contractuelle et assurantielle exige que l’employeur formalise et clarifie les modalités du télétravail avec ses salariés, notamment en matière d’aménagement bureau, d’horaires, et d’utilisation des matériels professionnels. Ce niveau de formalisation contribue à la gestion harmonieuse des responsabilités civiles. La coexistence des assurances habitation du salarié et des assurances professionnelles de l’employeur doit être pensée comme complémentaire, chaque partie assumant des champs de risques spécifiques. Une bonne communication entre les deux acteurs est la clé pour une gestion efficace des risques liés au télétravail et une protection domicile optimale.
Garanties spécifiques à envisager pour une assurance habitation adaptée au télétravail
La transformation du domicile en lieu de travail impose une réflexion approfondie sur le contrat d’assurance habitation. La souscription classique ne suffit souvent plus. Pour une couverture globale, il est donc impératif d’identifier les garanties à ajuster ou à souscrire en complément.
Les plus évidentes concernent la protection des équipements professionnels. Un ordinateur portable, des périphériques, imprimantes ou autres outils indispensables représentent aujourd’hui un investissement majeur. Leur perte ou dégradation sans indemnisation peut entraîner un préjudice important pour le salarié. Or, les contrats standards ne garantissent pas nécessairement ces matériels, surtout s’ils sont utilisés principalement dans un cadre professionnel.
Une autre garantie essentielle est l’extension de la responsabilité civile pour inclure les risques professionnels personnels liés au télétravail. Cette obligation évite à l’assuré d’assumer des frais ou réparations à des tiers en cas de sinistre engendré durant son activité. Par exemple, un dommage causé à un voisin suite à un incident domestique lors du télétravail doit pouvoir être couvert par ce dispositif. Au-delà, certaines compagnies proposent des options supplémentaires telles que la couverture de la perte de données informatiques professionnelles, les frais liés à une cyberattaque, ou l’assistance en cas d’incident technique. À l'instar d'une assurance vie qui sécurise l'avenir face aux imprévus, ces extensions répondent à une demande croissante puisqu’elles renforcent la sécurité et la pérennité du domicile numérique des télétravailleurs.
Pratiques judicieuses pour sécuriser son assurance habitation en contexte télétravail
L’essor du télétravail appelle à revoir non seulement le contrat d’assurance habitation mais aussi les comportements et aménagements au sein du logement. Pour optimiser la protection domicile, il est judicieux de procéder à une analyse rigoureuse des clauses du contrat, en se focalisant notamment sur les exclusions et conditions relatives à l’usage professionnel.
L’échange régulier avec son assureur est un atout considérable. Le simple fait de notifier officiellement la pratique de télétravail peut ouvrir la voie à des avenants ou extensions appropriées. Par exemple, les contrats non adaptés peuvent limiter les garanties si l’assuré reçoit ponctuellement des clients ou stocke des données sensibles. Ces pratiques nécessitent une couverture spécifique.
Par ailleurs, la séparation claire entre espace privé et espace dédié au travail s’impose comme une bonne habitude. Cette délimitation réduit les risques de sinistres liés aux équipements professionnels et facilite également la gestion des responsabilités. Investir dans des dispositifs antivol pour le matériel, ou adopter des solutions de protection numérique, contribue à réduire sensiblement les risques télétravail les plus fréquents.


Vous pourriez aussi aimer
Comment une start-up d’assurance transforme le secteur en 2025 ?
Assurance santé: ce que couvrent vraiment les mutuelles en 2026