Prise en charge de création d’entreprise en Tunisie
Création d’entreprise en Tunisie : étapes, coûts, délais et choix juridique
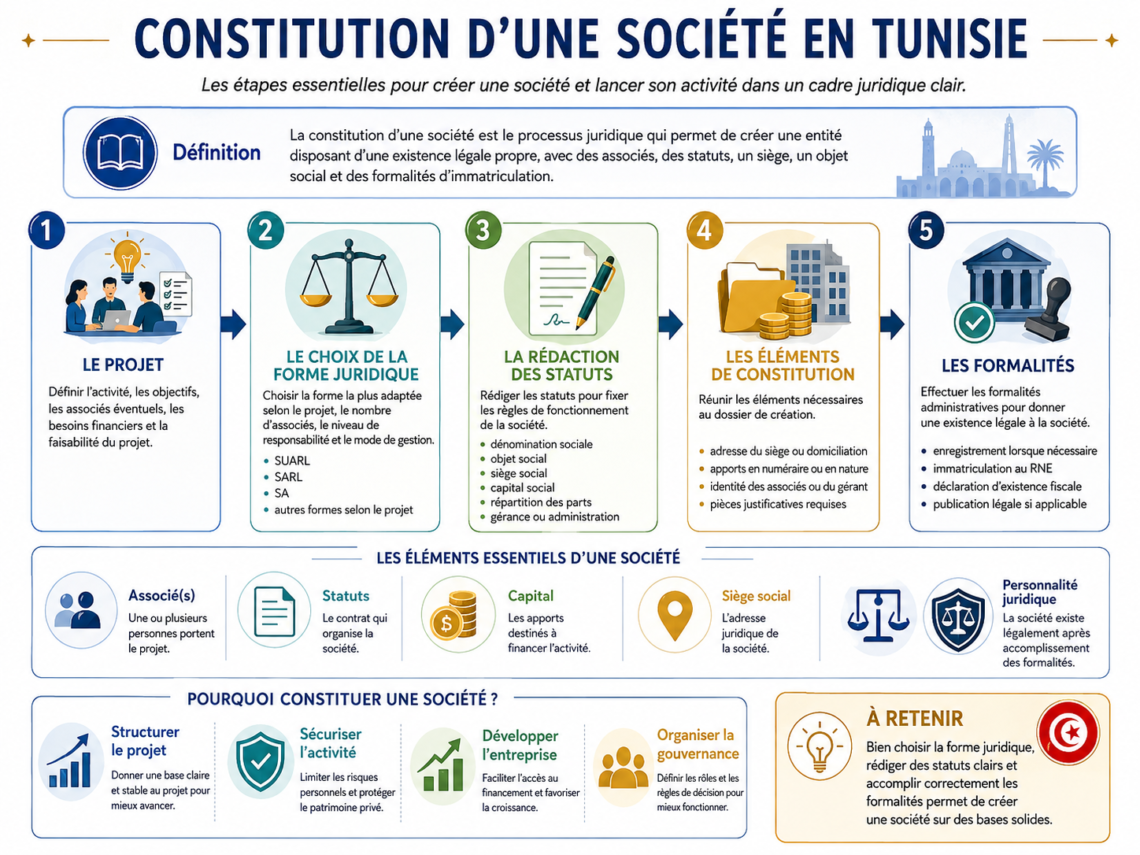
Créer une entreprise en Tunisie demande davantage que la préparation de quelques formulaires. Avant la signature des statuts, il faut vérifier le régime de l’activité, choisir une forme juridique adaptée, déterminer le siège social et anticiper les documents qui seront demandés par l’administration fiscale, le Registre national des entreprises et, selon le projet, la banque ou une autorité sectorielle.
Une erreur commise au début du parcours peut avoir des conséquences plusieurs semaines plus tard. Un objet social mal défini peut compliquer l’identification fiscale. Une activité réglementée non détectée peut bloquer le lancement. Un justificatif de siège incomplet peut retarder plusieurs formalités. Des statuts trop génériques peuvent également devenir inadaptés dès l’arrivée d’un nouvel associé ou la signature d’un contrat important.
La création d’une société doit donc être envisagée comme un enchaînement de décisions cohérentes, et non comme une simple succession de dépôts administratifs.
[caption id="attachment_3124" align="alignnone" width="565"] Préparation des documents et des formalités nécessaires à la création d’une société en Tunisie.[/caption]
Vérifier l’activité avant de choisir la société
La première question à traiter concerne l’activité réellement envisagée.
Deux projets utilisant des termes proches peuvent relever de conditions différentes selon les produits commercialisés, les clients visés, les moyens techniques utilisés ou le lieu d’exploitation. Il ne suffit donc pas de choisir un intitulé général pour déterminer les formalités applicables.
L’activité peut notamment relever :
-
du droit commun ;
-
d’un cahier des charges ;
-
d’une autorisation administrative préalable ;
-
d’une qualification professionnelle obligatoire ;
-
d’une inscription auprès d’un ordre professionnel ;
-
d’exigences particulières relatives aux locaux ;
-
de restrictions concernant le capital ou les associés ;
-
de règles propres à l’importation, à l’exportation ou aux paiements internationaux.
Cette vérification doit être effectuée avant la rédaction définitive de l’objet social. Elle permet de déterminer si la société peut commencer son activité immédiatement après sa constitution ou si une démarche supplémentaire est nécessaire.
Un accompagnement sérieux ne commence donc pas par le choix automatique entre SARL et SUARL. Il commence par une qualification précise du projet. C’est notamment l’approche présentée par Legal Crea sur la plateforme Tunisie Entreprise, qui organise les démarches selon l’activité, le statut, le siège et les obligations propres au dossier.
Choisir entre entreprise individuelle, SUARL et SARL
La forme juridique doit correspondre au fonctionnement réel du projet.
Elle influence notamment :
-
l’existence ou non d’une personne morale distincte ;
-
le nombre d’associés ;
-
la répartition du capital ;
-
les pouvoirs du dirigeant ;
-
les modalités de prise de décision ;
-
les conditions d’entrée ou de sortie d’un associé ;
-
la transmission de l’activité ;
-
le niveau de formalisme applicable à la vie sociale.
L’entreprise individuelle
L’entreprise individuelle permet à une personne physique d’exercer une activité en son propre nom. Elle ne crée pas une société juridiquement distincte de l’entrepreneur.
Cette solution peut convenir à certaines activités exercées seul, mais elle doit être comparée à la SUARL en tenant compte du risque économique, des besoins de financement, des relations avec les partenaires et de l’évolution prévue du projet.
La SUARL
La société unipersonnelle à responsabilité limitée est constituée autour d’un associé unique. Elle crée une société distincte, dotée de statuts, d’un capital, d’un siège et d’une organisation propre.
Elle peut être adaptée à un consultant, un commerçant, un prestataire ou un porteur de projet qui souhaite exercer seul dans le cadre d’une personne morale.
La SARL
La société à responsabilité limitée est destinée aux projets portés par plusieurs associés. Elle permet de répartir les parts sociales et d’organiser les pouvoirs de la gérance ainsi que les décisions collectives.
La SARL peut être préférable lorsque plusieurs personnes financent ou exploitent déjà l’activité, ou lorsqu’une entrée rapide de nouveaux associés est prévue.
Comparaison synthétique
| Critère | Entreprise individuelle | SUARL | SARL |
|---|---|---|---|
| Nombre de porteurs | Une personne physique | Un associé unique | Plusieurs associés |
| Personne morale distincte | Non | Oui | Oui |
| Statuts | Non | Oui | Oui |
| Capital social | Non | Oui | Oui |
| Organisation des décisions | Entrepreneur seul | Associé unique | Décisions collectives |
| Évolution du capital | Non applicable | Passage à une SARL en cas d’entrée d’associés | Entrée de nouveaux associés possible |
| Projet généralement concerné | Activité personnelle simple | Entrepreneur souhaitant créer seul une société | Projet collectif |
Cette comparaison reste indicative. La forme juridique doit être validée selon l’activité, les risques, la gouvernance et les objectifs du projet.
Définir un objet social précis et suffisamment évolutif
L’objet social décrit les activités que la société est autorisée à exercer. Sa rédaction mérite une attention particulière.
Un objet trop général peut manquer de cohérence avec le projet réel et susciter des demandes de précision. Un objet trop étroit peut empêcher l’entreprise d’ajouter une prestation complémentaire sans modifier ultérieurement ses statuts.
Il doit notamment être cohérent avec :
-
les activités effectivement prévues ;
-
les autorisations ou cahiers des charges applicables ;
-
le code d’activité retenu ;
-
les besoins de facturation ;
-
les opérations d’importation ou d’exportation ;
-
les attentes de la banque ;
-
le type de local ou de domiciliation utilisé.
Il convient également d’éviter l’accumulation d’activités sans rapport entre elles. Une société dont l’objet regroupe de nombreux secteurs très différents peut apparaître difficile à comprendre pour l’administration, la banque et les partenaires commerciaux.
La bonne rédaction consiste à couvrir l’activité principale, les opérations complémentaires réellement envisagées et les moyens nécessaires à leur réalisation, sans transformer les statuts en catalogue indéfini.
Déterminer et justifier le siège social
Toute société doit disposer d’un siège social identifiable et justifié.
Cette adresse figure notamment dans :
-
les statuts ;
-
la déclaration d’existence ;
-
la carte d’identification fiscale ;
-
le dossier d’immatriculation ;
-
les factures et documents commerciaux ;
-
les correspondances administratives.
Le siège peut être établi dans un local appartenant à la société ou à un associé, dans un local loué ou auprès d’un prestataire de domiciliation.
Avant de retenir une adresse, il faut vérifier :
-
la validité du titre d’occupation ;
-
l’identité exacte du propriétaire ou du domiciliataire ;
-
la concordance entre l’adresse et les documents remis ;
-
la durée du contrat ;
-
les conditions de réception du courrier ;
-
la compatibilité du local avec l’activité ;
-
les services réellement compris dans le prix.
Une domiciliation peut être adaptée à un entrepreneur qui ne dispose pas encore de bureau, qui travaille principalement à distance ou qui réside hors de Tunisie. Elle ne remplace cependant pas les éventuelles exigences techniques ou administratives propres à certaines activités.
Préparer des statuts adaptés au fonctionnement réel
Les statuts constituent l’acte fondateur de la société. Ils ne doivent pas être traités comme un modèle à compléter rapidement.
Ils précisent notamment :
-
la dénomination sociale ;
-
l’objet social ;
-
le siège ;
-
la durée ;
-
le capital ;
-
les apports ;
-
l’identité des associés ;
-
la répartition des parts ;
-
les règles de gérance ;
-
les conditions de prise de décision ;
-
les règles relatives aux cessions de parts ;
-
la date de clôture de l’exercice.
Les pouvoirs du gérant doivent être rédigés avec suffisamment de précision. Une clause trop restrictive peut compliquer la signature d’un contrat, l’ouverture d’un compte ou la représentation de la société. Une clause excessivement large peut, à l’inverse, ne pas correspondre aux attentes des associés.
Lorsque le gérant est désigné dans un acte séparé, le procès-verbal correspondant doit être préparé en cohérence avec les statuts.
Il faut également traiter correctement les apports en nature lorsqu’un associé apporte un bien autre qu’une somme d’argent. Selon leur nature et leur importance, une évaluation et l’intervention d’un commissaire aux apports peuvent être nécessaires.
Enregistrer les actes constitutifs
Les actes constitutifs doivent être enregistrés selon les règles applicables avant l’accomplissement de certaines formalités fiscales et administratives.
La version enregistrée des statuts fait notamment partie des documents utilisés pour obtenir l’identifiant fiscal d’une personne morale.
Cette étape doit être préparée avec attention, car toute modification effectuée après l’enregistrement peut entraîner de nouvelles formalités, des coûts supplémentaires ou une incohérence entre les différents exemplaires du dossier.
Avant l’enregistrement, il est donc recommandé de vérifier une dernière fois :
-
l’identité des associés ;
-
la dénomination sociale ;
-
le siège ;
-
l’objet ;
-
le capital et les apports ;
-
la répartition des parts ;
-
le nom et les pouvoirs du gérant ;
-
les signatures ;
-
la cohérence entre les statuts et les actes annexes.
Effectuer la déclaration d’existence et obtenir l’identifiant fiscal
La personne morale doit accomplir la déclaration d’existence et obtenir son identifiant fiscal.
Le dossier peut notamment comprendre :
-
les actes constitutifs enregistrés ;
-
le justificatif du siège ;
-
la pièce d’identité du représentant légal ;
-
les documents relatifs à l’activité ;
-
l’autorisation préalable lorsque l’activité y est soumise ;
-
le cahier des charges applicable, le cas échéant ;
-
les justificatifs professionnels requis pour certaines professions.
L’administration peut également effectuer une vérification des lieux selon la nature du dossier.
L’identification fiscale ne doit pas être présentée comme une étape accessoire accomplie à la fin de la création. La copie de la carte d’identification fiscale figure parmi les documents demandés pour le dépôt d’une SARL ou d’une SUARL au RNE.
La situation fiscale future de la société doit ensuite être organisée selon son activité réelle : TVA, retenues à la source, déclarations périodiques, obligations comptables et imposition des bénéfices.
Déposer le dossier au Registre national des entreprises
Une fois les documents constitutifs enregistrés et l’identification fiscale obtenue, le dossier d’immatriculation peut être déposé au Registre national des entreprises.
Pour une SARL ou une SUARL, les pièces demandées peuvent notamment comprendre :
-
la copie de la carte d’identification fiscale ;
-
les statuts enregistrés et signés ;
-
la liste des dirigeants ;
-
les pièces d’identité des dirigeants ;
-
l’acte de nomination du gérant lorsqu’il est désigné séparément ;
-
la déclaration du bénéficiaire effectif ;
-
le rapport du commissaire aux apports en nature, le cas échéant ;
-
les documents relatifs au commissaire aux comptes lorsque sa nomination est obligatoire.
Lorsque le dossier concerne la location, l’achat ou la gérance libre d’un fonds de commerce, des documents et formalités supplémentaires peuvent être exigés.
Délai légal du dépôt
Pour une SARL ou une SUARL, le dépôt doit être effectué dans les trente jours suivant la date de signature des statuts.
Ce délai doit être distingué de la durée totale nécessaire pour préparer et constituer la société. Il commence à courir après la signature des statuts, et non au moment où l’entrepreneur commence à réfléchir à son projet.
Un dépôt tardif peut entraîner des pénalités. Il est donc déconseillé de signer les statuts alors qu’une pièce essentielle, une autorisation ou un justificatif de siège reste indisponible.
Redevance et publicité
Selon la fiche référentielle du RNE consultée lors de la mise à jour de cet article, la redevance indiquée pour l’immatriculation concernée est de 50 dinars. Ce montant doit être vérifié au moment du dépôt, les tarifs pouvant évoluer.
Après acceptation de la demande, la publicité est réalisée à travers le bulletin officiel électronique du Centre national du registre des entreprises, sans démarche ou coût supplémentaire pour cette publication.
Cette publicité ne doit pas être confondue avec une publication systématique au JORT. Une formalité au JORT demeure applicable à certaines opérations particulières, notamment lorsqu’un texte ou la nature de l’acte l’impose.
Anticiper les demandes de la banque
Le traitement bancaire est souvent l’une des étapes les moins prévisibles.
La banque applique ses propres procédures de connaissance du client et de lutte contre le blanchiment. Elle peut examiner :
-
l’identité des associés et du gérant ;
-
la résidence fiscale des personnes concernées ;
-
les bénéficiaires effectifs ;
-
l’origine des fonds ;
-
l’activité envisagée ;
-
les clients et fournisseurs attendus ;
-
les pays concernés par les flux ;
-
les contrats ou justificatifs économiques ;
-
le montant et l’origine du capital ;
-
la cohérence générale du projet.
La préparation anticipée de ces éléments peut limiter les demandes complémentaires, mais elle ne garantit ni l’ouverture du compte ni un délai déterminé.
Les entrepreneurs non-résidents doivent être particulièrement attentifs aux justificatifs de résidence, à l’origine des fonds, aux documents étrangers et aux éventuelles exigences de légalisation ou de traduction.
Le capital social ne doit pas être présenté comme un coût perdu. Il constitue une ressource appartenant à la société, utilisable dans le respect des règles applicables après son déblocage.
Accomplir les formalités sociales lorsqu’elles deviennent nécessaires
La constitution d’une société ne signifie pas automatiquement qu’une affiliation immédiate à la CNSS est exigée dans tous les dossiers.
L’affiliation de l’employeur devient obligatoire lorsqu’il engage du personnel salarié. Elle doit intervenir dans le mois suivant cet engagement. Les salariés doivent ensuite être immatriculés dans les conditions et délais applicables.
La situation du gérant doit être étudiée séparément en fonction :
-
de son rôle ;
-
de sa rémunération ;
-
de sa qualité d’associé ou de non-associé ;
-
des conditions effectives de son intervention.
Une société créée sans salarié n’a donc pas nécessairement le même parcours social immédiat qu’une entreprise qui commence son activité avec une équipe déjà recrutée.
Combien coûte une création d’entreprise en Tunisie ?
Il n’existe pas un prix unique valable pour tous les projets.
Le coût dépend notamment :
-
de la forme juridique ;
-
de l’activité ;
-
du nombre d’associés ;
-
de la nature des apports ;
-
du siège choisi ;
-
de la résidence des associés ;
-
des traductions ou légalisations nécessaires ;
-
de l’accompagnement demandé ;
-
des éventuelles autorisations sectorielles.
Principaux postes à anticiper
| Poste | Ce qu’il peut comprendre |
|---|---|
| Enregistrement des actes | Statuts et actes annexes selon le dossier |
| Immatriculation au RNE | Redevance officielle applicable au jour du dépôt |
| Siège social | Loyer, domiciliation ou justificatif d’occupation |
| Banque | Tenue du compte et services souscrits |
| Traduction et légalisation | Documents étrangers ou procurations |
| Apports en nature | Évaluation et intervention professionnelle éventuelle |
| Accompagnement | Analyse, rédaction, fiscalité, dépôt et suivi |
| Activité réglementée | Autorisation, agrément ou mise en conformité |
Un devis fiable doit séparer clairement :
-
les frais administratifs ;
-
les honoraires professionnels ;
-
les prestations optionnelles ;
-
les dépenses payées à des tiers.
Une somme globale non ventilée empêche de comparer correctement les offres et de comprendre ce qui restera à payer après la constitution.
Quel délai prévoir pour créer la société ?
La durée dépend moins du nombre théorique d’étapes que de la disponibilité des documents nécessaires à chaque étape.
Un dossier peut progresser plus rapidement lorsque :
-
l’activité relève du droit commun ;
-
les associés sont disponibles ;
-
le siège est déjà justifié ;
-
les statuts sont cohérents ;
-
les documents étrangers sont prêts ;
-
les informations bancaires sont complètes.
Le calendrier peut s’allonger lorsque :
-
une autorisation préalable est nécessaire ;
-
un associé réside à l’étranger ;
-
une procuration doit être légalisée ;
-
des documents doivent être traduits ;
-
les apports en nature doivent être évalués ;
-
la banque demande des justificatifs supplémentaires ;
-
le siège n’est pas accepté ;
-
l’objet social doit être corrigé.
Le délai de trente jours prévu pour le dépôt au RNE n’est donc pas une estimation de la durée totale du projet. Il s’agit d’une obligation légale qui commence après la signature des statuts.
Focus : créer une SUARL en Tunisie
La SUARL permet à un associé unique de constituer une société commerciale distincte.
Le dossier doit notamment aligner :
-
l’identité de l’associé unique ;
-
le choix du gérant ;
-
les pouvoirs de gestion ;
-
l’objet social ;
-
le capital et les apports ;
-
le siège ;
-
la déclaration du bénéficiaire effectif ;
-
les pièces fiscales et le dossier RNE.
Créer seul ne signifie donc pas créer sans organisation juridique. Les décisions de l’associé unique doivent être formalisées et conservées selon les règles applicables.
Pour approfondir les conditions, les documents et les points de contrôle propres à cette structure, il est possible de consulter les démarches de création d’une SUARL en Tunisie.
Lorsque l’entrée prochaine d’un cofondateur ou d’un investisseur est déjà prévue, il convient d’étudier dès le départ si une SARL ne correspond pas mieux à la trajectoire du projet.
Peut-on créer une entreprise à distance ?
Une partie importante de la préparation peut être organisée à distance :
-
étude de l’activité ;
-
collecte des pièces ;
-
préparation des statuts ;
-
organisation du siège ;
-
préparation d’une procuration ;
-
suivi de plusieurs formalités.
Une procuration peut permettre à un représentant d’accomplir certaines démarches en Tunisie.
La création à distance ne garantit toutefois pas l’absence totale de déplacement ou de documents originaux. Selon le dossier, une banque, une administration ou un partenaire peut demander :
-
une signature personnelle ;
-
un original ;
-
une légalisation ;
-
une traduction certifiée ;
-
une preuve de résidence ;
-
un entretien ou une vérification supplémentaire.
Le parcours doit donc distinguer les démarches pouvant être déléguées de celles qui restent soumises à l’appréciation d’un tiers.
Erreurs fréquentes à éviter
Signer les statuts trop tôt
Le délai de dépôt commence à courir après la signature. Il est préférable de sécuriser auparavant le siège, l’activité et les documents essentiels.
Choisir une forme juridique par habitude
Une SUARL, une SARL et une entreprise individuelle ne répondent pas aux mêmes besoins. Le choix doit tenir compte de l’évolution prévue.
Copier un objet social existant
Un objet repris d’une autre société peut être trop large, trop limité ou incompatible avec l’activité réelle.
Négliger le régime réglementaire
Une autorisation ou un cahier des charges non identifié peut bloquer l’exploitation, même si la société a déjà été constituée.
Confondre capital et frais
Le capital appartient à la société. Il ne doit pas être additionné aux dépenses administratives comme s’il s’agissait d’un coût définitivement consommé.
Promettre un délai bancaire fixe
L’ouverture du compte dépend des contrôles propres à chaque établissement. Aucun dossier ne devrait être présenté comme automatiquement accepté dans un délai garanti.
Pour consulter un article en liaison ici .
Questions fréquentes sur la création d’une entreprise en Tunisie
Quelles sont les principales étapes pour créer une société en Tunisie ?
Il faut d’abord qualifier l’activité, vérifier les éventuelles autorisations, choisir la forme juridique et déterminer le siège. Viennent ensuite la préparation et l’enregistrement des statuts, la déclaration d’existence, l’obtention de l’identifiant fiscal et le dépôt de l’immatriculation au RNE. Les formalités bancaires, sociales ou sectorielles s’ajoutent selon le projet.
Combien coûte et combien de temps prend la création d’une société ?
Le budget dépend de la forme juridique, du siège, de l’activité, de la situation des associés et des prestations nécessaires. La fiche référentielle du RNE indique une redevance de 50 dinars pour l’immatriculation concernée, mais ce montant ne représente pas le coût total de la création. Le dépôt d’une SARL ou d’une SUARL doit être effectué dans les trente jours suivant la signature des statuts, sans que ce délai corresponde nécessairement à la durée totale du dossier.
Un non-résident peut-il préparer sa société à distance ?
Oui, une partie du dossier peut être préparée et suivie à distance, et certaines formalités peuvent être accomplies par un représentant muni d’une procuration adaptée. Des originaux, des légalisations, des justificatifs supplémentaires ou une intervention personnelle auprès de la banque peuvent néanmoins rester nécessaires.
Qu’est-ce que Legal Crea et quelle est sa relation avec Tunisie Entreprise ?
Legal Crea est un cabinet implanté à Tunis qui accompagne la création et la gestion de sociétés sur les plans juridique, fiscal, comptable, administratif et documentaire. Tunisie Entreprise est la plateforme éditoriale exploitée par Legal Crea pour présenter ses informations et ses parcours d’accompagnement. Les deux appellations ne désignent donc pas deux entreprises différentes.
Conclusion
Une création d’entreprise réussie repose avant tout sur la cohérence du dossier.
L’activité doit être vérifiée avant la rédaction des statuts. La forme juridique doit correspondre au nombre d’associés et à l’évolution prévue. Le siège doit être justifié. Les actes constitutifs doivent être cohérents avec l’identification fiscale, le dossier RNE et les informations transmises à la banque.
Le principal gain de temps ne provient pas d’un raccourci administratif. Il résulte d’une préparation suffisamment rigoureuse pour éviter les corrections, les pièces manquantes et les décisions contradictoires.
Dernière mise à jour : 6 août 2026
Sources institutionnelles consultées : Centre national du registre des entreprises, ministère tunisien des Finances et Caisse nationale de sécurité sociale. Les formalités, délais, pièces et tarifs doivent être vérifiés selon l’activité, la situation des associés et la date effective du dépôt.


Vous pourriez aussi aimer

Où s’adresser pour réaliser la déclaration fiscale de son entreprise ?

Team Building en Europe
